BRICKS : Immobilier & Épargne
- 282.00 Avis
- 4,6
- Développeur
- BRICKS
- Publié
- 31 mars 2025
Captures d'écran
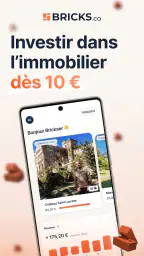
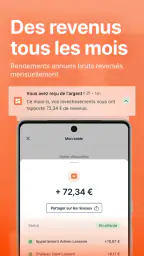
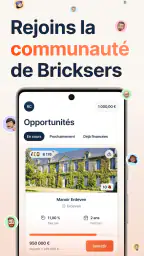
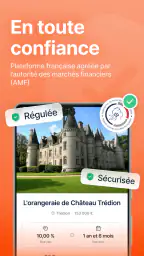
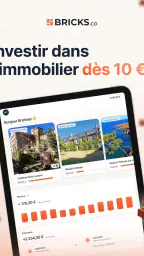
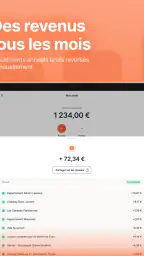
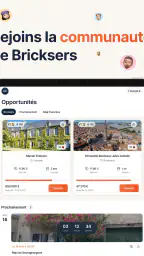
J’ai abordé BRICKS : Immobilier & Épargne avec une question très concrète : peut-on commencer à s’intéresser à l’immobilier sans gérer directement un appartement, un locataire ou un dossier bancaire complexe ? L’application de finance développée par BRICKS se présente comme une porte d’entrée vers l’investissement immobilier, avec l’idée de suivre son épargne et de viser des revenus mensuels. Mon impression générale est positive, mais elle dépend beaucoup de votre objectif : c’est un outil à considérer pour découvrir ce type de placement, pas un raccourci magique vers un revenu garanti.
L’application est gratuite, classée PEGI 3 et accessible sur Android à partir de la version 7.0. Elle a été publiée le 31 mars 2025 et sa version actuelle est la 1.17.0. Ces éléments rendent l’accès assez simple, notamment sur un téléphone qui n’est pas récent. Avec une moyenne de 4,6 sur 5 auprès d’environ 2 500 évaluations, elle semble déjà avoir trouvé son public, même si je préfère regarder au-delà de la note avant de lui confier une décision financière.
De la première idée au suivi de son épargne
Partir d’un besoin simple : investir sans gérer un bien
Le point de départ le plus logique est celui d’une personne qui souhaite consacrer une partie de son épargne à l’immobilier, mais qui ne veut pas acheter seule un logement. L’achat traditionnel demande souvent un apport important, une recherche longue, des démarches administratives et une disponibilité que tout le monde n’a pas. Avec BRICKS, l’approche est différente : on commence par consulter une application spécialisée et à comprendre comment son argent peut être orienté vers des projets immobiliers.
Je trouve cette entrée en matière intéressante pour quelqu’un qui se sent attiré par la pierre, mais qui ne sait pas encore s’il est prêt à devenir propriétaire bailleur. L’application peut servir de premier espace de découverte, à condition de ne pas confondre simplicité d’utilisation et absence de risque. Un écran clair ne remplace pas l’analyse d’un projet, la lecture des conditions ni une réflexion sur la durée pendant laquelle on peut immobiliser son argent.
Le fait que le téléchargement soit gratuit enlève une première barrière. Cela permet d’installer l’outil, de parcourir son fonctionnement et de voir si l’approche correspond à sa manière de gérer son budget. En revanche, la gratuité de l’application ne signifie pas que l’investissement lui-même est sans engagement financier. C’est une distinction essentielle à garder en tête dès le début du parcours.
Installer l’application et préparer sa décision
Dans mon usage, je conseille de ne pas ouvrir l’application avec l’idée de déposer immédiatement de l’argent. La meilleure première étape consiste plutôt à clarifier son budget disponible. Je sépare mentalement trois enveloppes : les dépenses courantes, l’épargne de précaution et la somme éventuellement destinée à un placement. Cette méthode évite de prendre une décision immobilière avec de l’argent qui pourrait être nécessaire dans quelques semaines.
BRICKS est une application de finance, pas un simple tableau de suivi bancaire. Elle s’adresse donc à un utilisateur qui accepte de réfléchir en termes de placement et de durée. Si vous cherchez seulement à arrondir vos fins de mois avec une épargne immédiatement disponible, une solution d’épargne classique sera probablement plus appropriée. Si vous voulez explorer une exposition à l’immobilier sans gérer un logement, l’application devient plus pertinente.
Un autre conseil pratique est de noter avant la première utilisation ce que vous attendez réellement : percevoir des revenus réguliers, diversifier une épargne, découvrir l’investissement immobilier ou simplement comparer cette approche avec votre banque. Cette liste change la manière de lire les informations affichées. Sans objectif précis, on risque de retenir uniquement la promesse de revenus mensuels et d’oublier les contraintes liées à tout placement.
Comprendre le parcours avant de passer à l’action
Le parcours doit être lu comme une chaîne complète : on part d’une somme disponible, on examine la proposition immobilière, on décide si elle correspond à son profil, puis on suit ce qui se passe dans le temps. Ce déroulement est plus important que l’aspect visuel de l’application. Une interface agréable peut aider à avancer, mais elle ne doit pas pousser à investir plus vite que prévu.
Je recommande de parcourir chaque écran comme si l’on devait expliquer la décision à un proche. Quelle somme suis-je prêt à immobiliser ? Quel résultat est-ce que j’espère obtenir ? Que se passe-t-il si j’ai besoin de récupérer mon argent plus tôt ? Même lorsque les réponses ne sont pas immédiatement visibles dans le parcours, ces questions permettent de repérer les informations à vérifier avant toute confirmation.
Le principal avantage d’un outil mobile est ici la continuité. On peut revenir consulter son espace sans ressortir des documents papier ou reprendre une conversation avec plusieurs interlocuteurs. Mais cette facilité crée aussi un risque : consulter une application régulièrement peut donner l’impression que l’investissement est aussi liquide qu’un compte courant. Je garde donc une séparation stricte entre le suivi pratique et la disponibilité réelle des fonds.
Le transfert entre l’utilisateur et la plateforme
Le moment où l’on passe de la consultation à l’investissement constitue le premier véritable transfert de responsabilité. L’application présente l’opportunité et organise le parcours numérique ; moi, en tant qu’utilisateur, je reste responsable du montant engagé et de la pertinence de la décision. Cette distinction est importante, car une application ne peut pas connaître entièrement mes charges, mes projets familiaux, mes dettes ou ma tolérance aux pertes.
Je vois BRICKS comme un intermédiaire pratique entre une intention personnelle et une opération immobilière. Cela peut simplifier l’accès, mais cela ne supprime pas le besoin de lire attentivement les informations affichées. Avant de confirmer, je vérifie toujours la logique économique du placement, le calendrier attendu, les conditions de sortie et la part de risque que je suis réellement capable d’accepter.
Pour un débutant, le bon réflexe est de faire une pause entre la découverte et la décision. Je peux fermer l’application, reprendre mes notes le lendemain et comparer l’investissement avec une épargne réglementée ou un produit proposé par ma banque. Cette étape paraît peu spectaculaire, mais elle évite de prendre une décision simplement parce que le parcours est court ou que l’idée de revenus mensuels est séduisante.
Suivre le placement dans la vie quotidienne
Imaginons une situation réaliste : je reçois mon salaire, je règle mes dépenses fixes et je conserve une réserve pour les imprévus. Il me reste une somme que je souhaite affecter progressivement à un placement immobilier. J’ouvre BRICKS pour consulter les informations disponibles, je compare cette décision avec mes autres priorités, puis je n’avance que si l’argent concerné peut rester investi sans mettre mon budget en difficulté.
Ensuite, le suivi devient une habitude plutôt qu’une action unique. Je peux consulter l’évolution de mon investissement et garder une trace des revenus attendus ou reçus dans mon budget personnel. Le point utile est de ne pas considérer ces revenus comme un salaire supplémentaire tant qu’ils ne sont pas suffisamment réguliers pour être intégrés à mes dépenses. Je préfère les traiter comme une composante variable de mon épargne.
Cette discipline permet aussi de ne pas surinterpréter chaque mise à jour. Un placement immobilier se juge sur une période cohérente avec son fonctionnement, et non sur une seule consultation. L’application facilite le contrôle, mais c’est à l’utilisateur de décider à quelle fréquence il regarde son compte. Une vérification trop fréquente peut encourager des réactions émotionnelles ; une absence totale de suivi peut faire manquer une information importante.
Ce que l’application change face aux solutions habituelles
Par rapport à un achat immobilier direct, BRICKS réduit fortement la charge matérielle du propriétaire. Je n’ai pas à rechercher un locataire, organiser une réparation ou échanger directement avec un syndic dans mon quotidien. C’est son intérêt principal pour les personnes qui veulent s’exposer à l’immobilier sans transformer ce placement en second métier.
Face à un compte d’épargne classique, l’approche est moins immédiate. Une épargne bancaire sert généralement de réserve accessible et prévisible, tandis qu’un placement immobilier demande d’accepter davantage d’incertitude et une logique de durée. Je ne choisirais donc pas BRICKS pour l’argent destiné à une voiture, à un déménagement ou à une facture imprévue. Pour ces besoins, la disponibilité passe avant la recherche de rendement.
Face aux placements financiers plus diversifiés, l’application peut sembler plus concrète grâce à son orientation immobilière. Toutefois, cette spécialisation signifie aussi que je ne l’utiliserais pas comme unique solution d’investissement. Une personne qui souhaite répartir son risque entre plusieurs catégories d’actifs devrait comparer cette option avec des solutions plus larges, selon ses connaissances et son horizon.
Les détails qui méritent une attention particulière
Le premier point souvent négligé est la différence entre revenu mensuel et rendement réellement disponible. Un montant versé régulièrement peut être agréable à suivre, mais il faut le replacer dans l’ensemble du placement : somme engagée, durée, fiscalité éventuelle et conditions applicables. Je ne regarde jamais le versement isolément ; je l’examine par rapport à mon objectif initial et à la valeur globale de l’opération.
Le deuxième point concerne la liquidité. Une application mobile donne un accès rapide à des informations, pas nécessairement une sortie instantanée de l’investissement. Avant de déposer de l’argent, je cherche donc à comprendre la procédure applicable si ma situation change. C’est particulièrement important pour une personne dont les revenus sont irréguliers ou qui prévoit une dépense importante dans un avenir proche.
Le troisième conseil est de conserver ses propres repères en dehors de l’application. Je note la date de mon investissement, le montant engagé et la raison de ma décision dans un fichier personnel ou un carnet. Ce suivi indépendant m’aide à distinguer la performance du placement de l’impression produite par une interface. Il facilite également la préparation de mes documents financiers et de mes déclarations, selon ma situation.
Enfin, je ne me laisse pas guider uniquement par la popularité. L’application compte plus de 100 000 installations et environ 282 avis détaillés, ce qui montre une adoption réelle, mais une communauté importante ne transforme pas automatiquement un placement en choix adapté à mon profil. Les retours d’autres utilisateurs peuvent aider à repérer les points de friction, sans remplacer ma propre vérification.
Les passages où l’expérience peut devenir moins fluide
La première friction apparaît lorsque l’on vient avec des attentes trop simples. La formule des revenus mensuels peut donner envie de commencer rapidement, alors que la décision demande une compréhension plus posée du risque immobilier. Un débutant peut aussi être déçu s’il attend la même disponibilité qu’avec une épargne de précaution. Pour moi, ce décalage entre simplicité d’accès et complexité financière est la principale limite du concept.
La deuxième difficulté est psychologique : l’application rend un placement tangible et consultable, mais elle ne peut pas garantir que le résultat correspondra à l’objectif personnel. Les revenus peuvent être perçus comme une promesse alors qu’ils doivent être envisagés dans le cadre des conditions du projet. Je conseille donc de lire les informations importantes avant de se laisser convaincre par la seule présentation du bénéfice potentiel.
La troisième limite concerne les utilisateurs qui veulent une gestion totalement automatique. Même si l’application simplifie le parcours, je ne pense pas qu’elle dispense de suivre ses investissements, de conserver ses justificatifs et de vérifier régulièrement que l’allocation reste cohérente avec sa situation. Une solution plus traditionnelle pourra mieux convenir à quelqu’un qui préfère déléguer l’ensemble de ses décisions à un conseiller.
Je serais également prudent si je cherchais un placement très diversifié ou une réserve disponible à tout moment. Dans ces deux cas, une banque, un produit d’épargne dédié ou une solution financière répartie sur plusieurs supports peut répondre plus directement au besoin. BRICKS a davantage de sens pour une part mesurée d’une stratégie globale que comme unique endroit où placer toute son épargne.
À qui je conseillerais BRICKS
Je la conseillerais à une personne qui veut découvrir l’investissement immobilier, qui accepte de prendre le temps de comprendre le fonctionnement du placement et qui dispose déjà d’une réserve séparée pour les urgences. Elle peut aussi convenir à quelqu’un qui apprécie le suivi depuis un téléphone et qui préfère une exposition immobilière sans gérer un bien en direct.
Je la conseillerais moins à une personne endettée, à un étudiant qui doit conserver chaque euro disponible, ou à un utilisateur qui cherche un résultat certain à court terme. Elle n’est pas non plus mon premier choix pour l’argent destiné à une dépense planifiée. Dans ces situations, la priorité est la sécurité budgétaire et l’accès aux fonds, pas l’exploration d’un placement immobilier.
Pour un premier essai, je privilégierais une démarche progressive : définir une somme limitée, lire les conditions, comparer avec au moins une alternative et attendre d’avoir compris le fonctionnement avant d’augmenter son exposition. Cette méthode ne supprime pas le risque, mais elle évite qu’une décision d’apprentissage devienne une charge financière trop importante.
Mon bilan après avoir suivi le parcours
BRICKS rend l’idée d’investir dans l’immobilier plus accessible qu’un achat direct, et son format mobile peut rassurer les personnes qui veulent centraliser leur suivi. J’apprécie surtout le fait que l’application parte d’un usage concret : consulter un placement et viser des revenus mensuels sans administrer soi-même un logement. Son accès gratuit et sa compatibilité avec Android 7.0 facilitent aussi la découverte.
Mon avis reste néanmoins conditionnel. Je ne traiterais pas cette application comme un compte courant, ni comme une garantie de revenus. Je la placerais dans une stratégie réfléchie, avec une réserve de sécurité indépendante et une vraie attention portée à la durée, à la liquidité et aux conditions de chaque opération. Le meilleur usage de BRICKS est celui qui transforme une curiosité immobilière en décision mesurée, pas celui qui pousse à investir dans la précipitation.
En résumé, BRICKS peut être une option intéressante pour explorer l’épargne immobilière depuis son smartphone, surtout si l’on veut éviter la gestion directe d’un bien. Elle devient moins adaptée dès que l’on recherche une disponibilité immédiate, une certitude de résultat ou une diversification complète. Après l’installation, je recommande donc de commencer par comprendre le parcours, de comparer les alternatives et de n’engager qu’une somme compatible avec son budget réel.
Points forts
- Recherche de biens immobiliers simple et bien organisée
- Informations utiles pour comparer les opportunités d’investissement
- Interface claire
- adaptée aux débutants comme aux investisseurs
- Suivi pratique des projets et placements depuis un seul espace
- Contenu pédagogique pour mieux comprendre l’épargne immobilière
Limitations
- Certaines opportunités peuvent être limitées selon la région
- Les performances annoncées ne sont jamais garanties
- Des frais peuvent s’appliquer selon le type d’investissement
- L’application dépend d’une connexion internet pour fonctionner pleinement
- Les options avancées peuvent nécessiter une vérification d’identité
Questions Fréquemment Posées
Qu’est-ce que BRICKS : Immobilier & Épargne et comment fonctionne l’application ?
BRICKS : Immobilier & Épargne est une application dédiée à l’investissement immobilier fractionné. Elle permet de consulter des projets immobiliers, d’étudier leurs informations principales et, selon les conditions proposées, d’investir une somme accessible plutôt que d’acheter un bien entier. L’application centralise généralement le suivi des investissements, les documents disponibles et les éventuels revenus, mais il est conseillé de vérifier chaque projet avant de s’engager.
Quel montant minimum faut-il investir sur BRICKS ?
Le montant minimum dépend du projet immobilier proposé et des conditions affichées au moment de l’investissement. L’un des intérêts de BRICKS est de rendre l’immobilier plus accessible grâce à la possibilité d’investir de manière fractionnée, avec un ticket d’entrée inférieur à celui d’un achat classique. Toutefois, les frais éventuels, les modalités de souscription et les seuils peuvent varier : consultez attentivement la fiche du projet avant toute décision.
Quels sont les risques liés à l’investissement avec BRICKS ?
Comme tout placement immobilier, l’investissement via BRICKS comporte des risques. La valeur ou la rentabilité attendue n’est pas garantie, les revenus peuvent varier et la revente des parts ou la récupération des fonds peut ne pas être immédiate. Un projet peut également subir des retards, des travaux imprévus ou une baisse du marché immobilier. Il est important de diversifier son épargne et de n’investir que l’argent dont on n’a pas besoin à court terme.
BRICKS est-elle adaptée aux débutants qui souhaitent investir dans l’immobilier ?
L’application peut convenir aux débutants grâce à une présentation simplifiée des projets et à un accès plus direct à l’investissement immobilier. Elle permet de découvrir ce type de placement sans gérer soi-même un appartement ou un immeuble. Cependant, une interface claire ne remplace pas une analyse personnelle : prenez le temps de comprendre la structure juridique, les frais, la durée prévue, la fiscalité et les risques avant de valider votre investissement.
Comment suivre ses investissements et ses revenus depuis l’application BRICKS ?
Après l’inscription et la validation éventuelle de votre identité, l’application permet généralement d’accéder à un espace personnel regroupant les investissements réalisés, les projets détenus et les informations financières disponibles. Vous pouvez y consulter l’évolution de votre portefeuille, les documents associés et les revenus lorsqu’ils sont distribués. Les délais d’affichage peuvent varier selon les opérations et les projets ; vérifiez donc régulièrement les notifications et les communications officielles.


